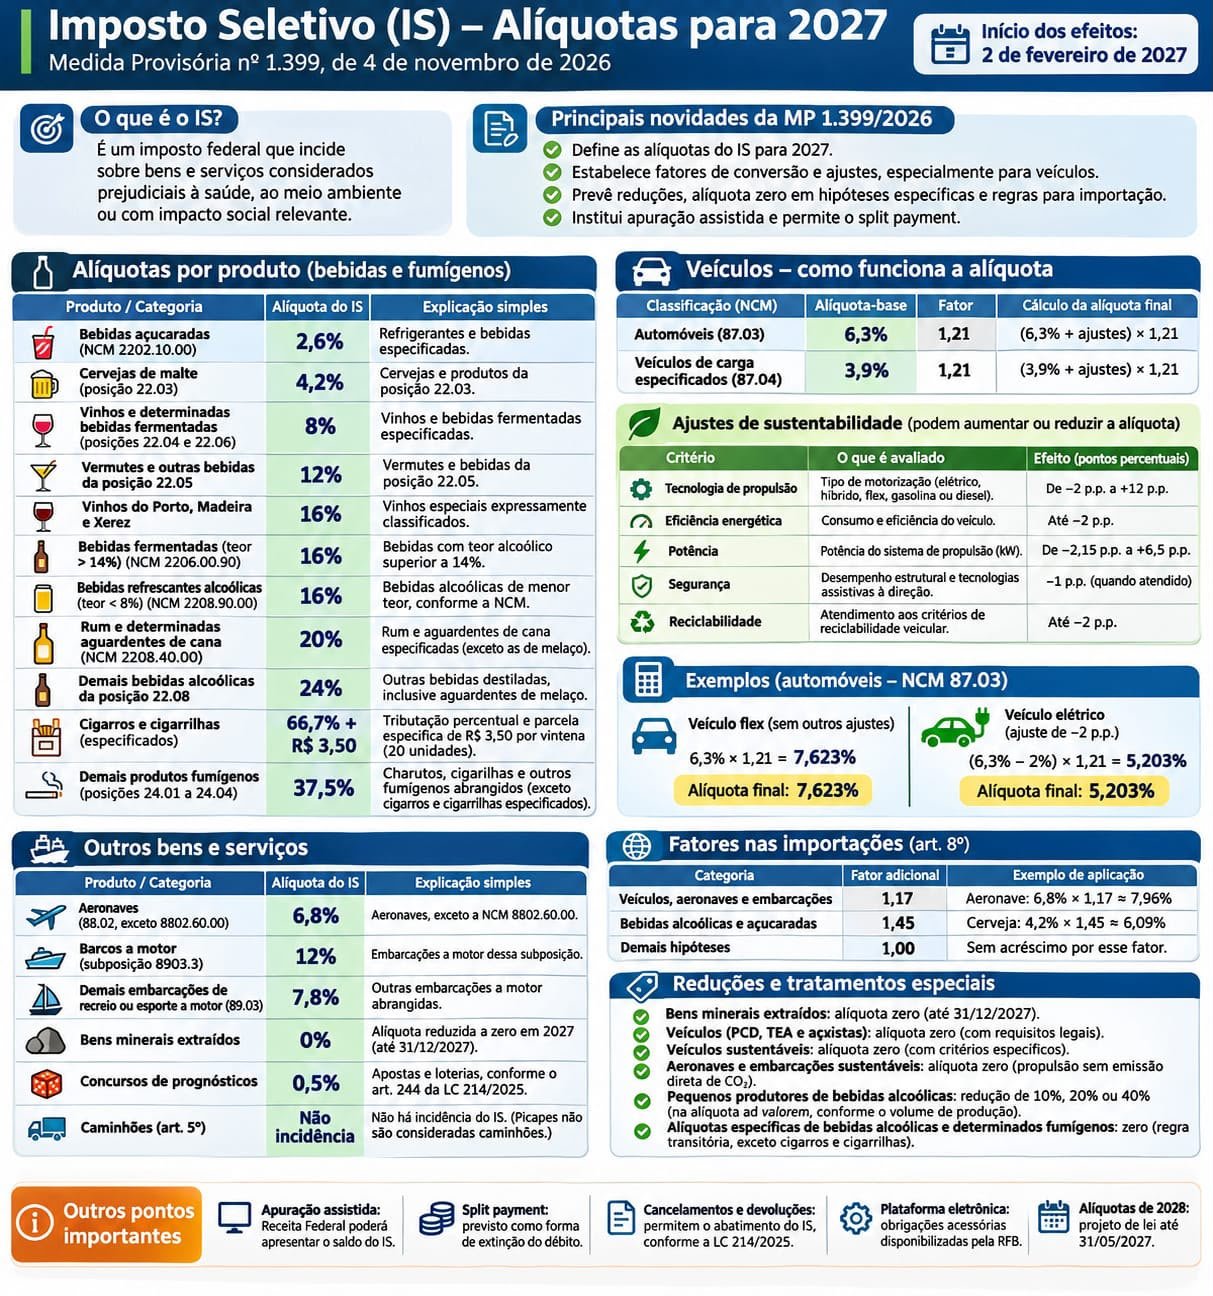
O GT Tributário da AVENPES-BR reuniu em um infográfico as alíquotas do Imposto Seletivo (IS) definidas pela Medida Provisória nº 1.399, de 4 de novembro de 2026. Os efeitos começam em 2 de fevereiro de 2027.
O que é o Imposto Seletivo
É um imposto federal que incide sobre bens e serviços considerados prejudiciais à saúde, ao meio ambiente ou com impacto social relevante.
Principais novidades da MP 1.399/2026
- Define as alíquotas do IS para 2027.
- Estabelece fatores de conversão e ajustes, especialmente para veículos.
- Prevê reduções, alíquota zero em hipóteses específicas e regras para importação.
- Institui a apuração assistida e permite o split payment.
Alíquotas de bebidas e fumígenos
- Bebidas açucaradas (NCM 2202.10.00): 2,6%
- Cervejas de malte (posição 22.03): 4,2%
- Vinhos e determinadas bebidas fermentadas (posições 22.04 e 22.06): 8%
- Vermutes e outras bebidas da posição 22.05: 12%
- Vinhos do Porto, Madeira e Xerez: 16%
- Bebidas fermentadas com teor alcoólico acima de 14% (NCM 2206.00.90): 16%
- Bebidas refrescantes alcoólicas com teor abaixo de 8% (NCM 2208.90.00): 16%
- Rum e determinadas aguardentes de cana (NCM 2208.40.00): 20%
- Demais bebidas alcoólicas da posição 22.08, inclusive aguardentes de melaço: 24%
- Cigarros e cigarrilhas especificados: 66,7% mais parcela específica de R$ 3,50 por vintena (20 unidades)
- Demais produtos fumígenos (posições 24.01 a 24.04): 37,5%
Como funciona a alíquota de veículos
A alíquota final dos veículos parte de uma alíquota-base, recebe os ajustes de sustentabilidade e é multiplicada pelo fator 1,21. Para automóveis (NCM 87.03), a base é de 6,3%; para veículos de carga especificados (NCM 87.04), de 3,9%.
Os ajustes de sustentabilidade podem aumentar ou reduzir a alíquota:
- Tecnologia de propulsão (elétrico, híbrido, flex, gasolina ou diesel): de -2 a +12 pontos percentuais
- Eficiência energética (consumo do veículo): até -2 pontos percentuais
- Potência do sistema de propulsão: de -2,15 a +6,5 pontos percentuais
- Segurança (desempenho estrutural e tecnologias assistivas à direção): -1 ponto percentual, quando atendido
- Reciclabilidade veicular: até -2 pontos percentuais
Nos exemplos do informativo, um automóvel flex sem outros ajustes fica com alíquota final de 7,623% (6,3% x 1,21). Um veículo elétrico, com ajuste de -2 pontos, fica com 5,203% ((6,3% – 2%) x 1,21).
Outros bens e serviços
- Aeronaves (posição 88.02, exceto 8802.60.00): 6,8%
- Barcos a motor (subposição 8903.3): 12%
- Demais embarcações de recreio ou esporte a motor (posição 89.03): 7,8%
- Bens minerais extraídos: 0%, com alíquota reduzida a zero em 2027 (até 31/12/2027)
- Concursos de prognósticos (apostas e loterias, conforme o art. 244 da LC 214/2025): 0,5%
- Caminhões (art. 5º): não há incidência do IS; picapes não são consideradas caminhões
Fatores nas importações
O art. 8º da MP aplica um fator adicional sobre a alíquota nas importações: 1,17 para veículos, aeronaves e embarcações (aeronave: 6,8% x 1,17, cerca de 7,96%), 1,45 para bebidas alcoólicas e açucaradas (cerveja: 4,2% x 1,45, cerca de 6,09%) e 1,00 nas demais hipóteses.
Reduções e tratamentos especiais
- Bens minerais extraídos: alíquota zero até 31/12/2027.
- Veículos para PCD, TEA e taxistas: alíquota zero, com requisitos legais.
- Veículos sustentáveis: alíquota zero, com critérios específicos.
- Aeronaves e embarcações sustentáveis: alíquota zero, com propulsão sem emissão direta de CO2.
- Pequenos produtores de bebidas alcoólicas: redução de 10%, 20% ou 40% na alíquota ad valorem, conforme o volume de produção.
- Alíquotas específicas de bebidas alcoólicas e determinados fumígenos: zero, em regra transitória, exceto cigarros e cigarrilhas.
Outros pontos importantes
- Apuração assistida: a Receita Federal poderá apresentar o saldo do IS.
- Split payment: previsto como forma de extinção do débito.
- Cancelamentos e devoluções: permitem o abatimento do IS, conforme a LC 214/2025.
- Plataforma eletrônica: obrigações acessórias disponibilizadas pela Receita Federal.
- Alíquotas de 2028: projeto de lei até 31/05/2027.
Quer saber mais sobre o assunto? Entre em contato com a AVENPES-BR pelo e-mail contato@avenpes.org.br para sanar dúvidas sobre os procedimentos necessários para a regularização e a conformidade tributária das empresas.